 İLETİŞİM


Yabancıların Tapuda Haciz ve İpotek Sorunları
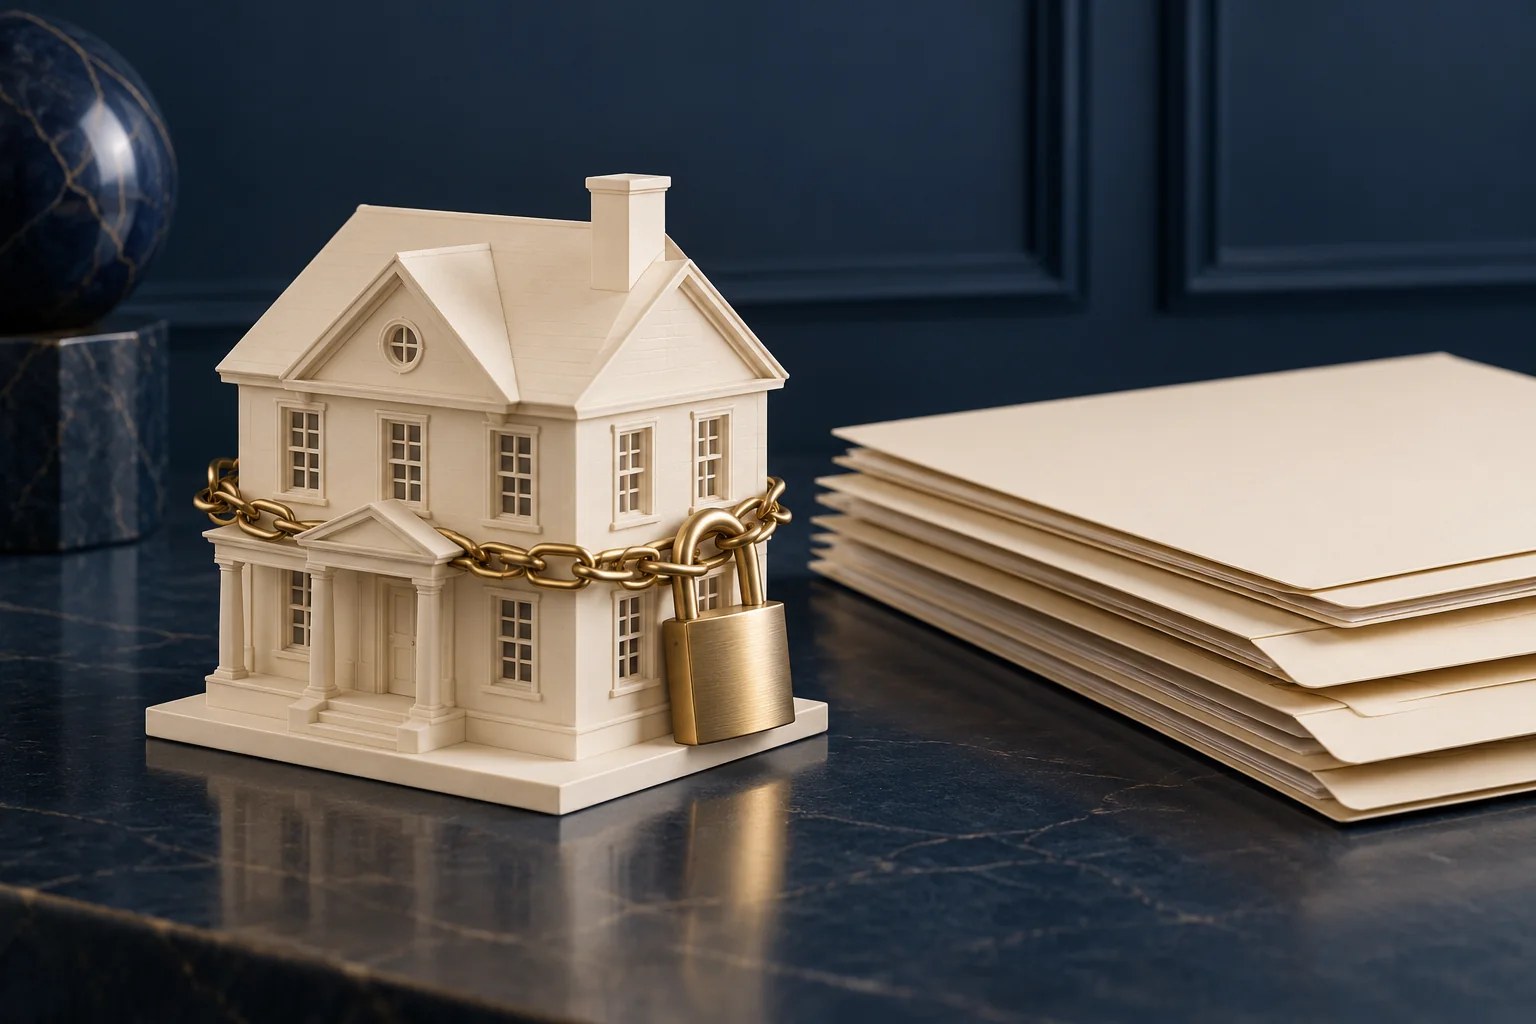
Türkiye’de taşınmaz alan yabancılar için tapudaki haciz ve ipoteğin etkileri, borç ve terkin belgeleri, ödeme planı ve hukuki başvuru seçeneklerini inceleyin.
Tapudaki her kısıtlama aynı anlama gelmez
Türkiye’de satın almak istediğiniz veya daha önce satın aldığınız konut üzerinde haciz ya da ipotek görülmesi, mülkiyet ve ödeme planını doğrudan etkileyebilir. Yabancı alıcılar bazen bu kayıtları yalnızca tapu randevusunda öğrenir; bazen de borcun kapatıldığı söylendiği hâlde kayıt aylarca sicilde kalır. İlk adım, kaydın türünü ve dayandığı işlemi belirlemektir. İpotek, haciz, ihtiyati haciz ve ihtiyati tedbir birbirinin yerine kullanılamaz.
Bu yazı; kaydın nasıl inceleneceğini, satış ve terkin süreçlerinde hangi belgelerin gerektiğini, alıcının ödeme güvenliğini ve yurt dışından takip seçeneklerini açıklar. Genel çerçeve için Gayrimenkul Hukuku hizmeti incelenebilir. Belirli bir taşınmaz bakımından ise yalnızca eski tapu senedine veya satıcının sözlü açıklamasına dayanmak yeterli değildir.
İpotek ile haciz arasındaki temel fark
İpotek, bir alacağı taşınmazla güvence altına alan sınırlı ayni haktır. Güvence altındaki borç ödenmezse alacaklı, koşulları oluştuğunda taşınmazın paraya çevrilmesini isteyebilir. Taşınmazın başka bir kişiye satılması, ipoteği kendiliğinden kaldırmaz. Yeni malik her durumda önceki borcun kişisel borçlusu olmaz; fakat taşınmaz üzerindeki güvence devam edebilir. Bu nedenle kişisel borç ile taşınmazın sorumluluğu ayrı incelenmelidir.
Haciz ise bir alacağın tahsili için yürütülen takipte malvarlığına yönelen işlemdir. Tapudaki haciz kaydı, dosya bilgileri ve işlem tarihi üzerinden araştırılır. Her haciz taşınmazın devrini aynı biçimde engellemez; devir mümkün olsa dahi alıcının taşınmazı takip riskinden kurtardığı varsayılamaz. İhtiyati tedbirde ise mahkeme kararının kapsamı, belirli işlemleri yasaklıyor olabilir. Kararın kendisi görülmeden yalnızca kayıt adıyla işlem planlanmamalıdır.
Derece, sıra ve kapsam neden önemlidir?
Bir taşınmazda birden fazla ipotek veya haciz bulunabilir. Alacaklıların sırası, kaydın kapsamı, ipoteğin türü ve güvence tutarı hukuki sonucu etkiler. Tapuda yazan miktar her zaman o gün ödenmesi gereken toplam borç değildir. Faiz, takip gideri veya teminatın kapsamına giren diğer kalemler ayrıca değerlendirilir. “Tapuda küçük bir rakam görünüyor” düşüncesiyle riskin önemsiz olduğu kabul edilmemelidir.
Güncel takyidat incelemesi nasıl yapılır?
Taşınmazın ada, parsel, bağımsız bölüm ve malik bilgileri kesinleştirilmelidir. Yetkili kişi aracılığıyla güncel kayıt ve ilgili belgeler incelenir. Eski bir kayıt örneği, sonraki haczi veya yeni ipoteği göstermeyebilir. Özellikle sözleşme ile tapu devri arasında zaman varsa, devir öncesinde yeniden kontrol gerekir. Yabancı alıcılar için tapu devri kontrolleri, ödeme ile tescilin birlikte planlanmasına yardımcı olur.
- Kaydın tam türü, tarihi ve yevmiye bilgisi.
- İpotek alacaklısı veya haczin bağlı olduğu icra dosyası.
- Güvence altındaki borcun kapsamı ve güncel hesap.
- Terkin için gerekli alacaklı beyanı veya yetkili makam yazısı.
- Taşınmazdaki diğer şerhler, beyanlar ve sınırlı ayni haklar.
- Satış sözleşmesinde takyidatsız devir konusunda verilen taahhütler.
Kayıt yabancı alıcıya tercüme edilirken “restriction” veya benzeri tek bir genel kelimeyle açıklanmamalıdır. İpoteğin taşınmazı teminat altına alması ile bir mahkeme kararının satışı yasaklaması farklı risklerdir. Tercümede kayıt türü korunmalı, gerekiyorsa Türk hukukundaki işlevi ayrıca anlatılmalıdır. Bu ayrım, alıcının bilgilendirilmiş karar vermesini sağlar.
İpotekli konut satın alınabilir mi?
İpotek bulunması her durumda satışın hukuken imkânsız olduğu anlamına gelmez. Ancak ipoteğin satıştan önce mi, satışla birlikte mi, yoksa daha sonra mı kaldırılacağı açık bir işlem planına bağlanmalıdır. Alıcının ipotekli taşınmazı bilerek devralması ile takyidatsız devir sözüne güvenmesi aynı değildir. Banka, satıcı ve alıcının yükümlülükleri belgelendirilmeden bedelin tamamının satıcıya gönderilmesi risklidir.
Alacaklı bankadan alınan kapama veya terkin yazısının geçerlilik süresi, hangi hesaba ne kadar ödeme yapılacağı ve terkinin hangi koşullarda gerçekleşeceği kontrol edilir. Belgenin gerçekten yetkili kurumdan geldiği doğrulanmalıdır. Emlakçının ilettiği ekran görüntüsü veya banka logosu bulunan imzasız bir metin tek başına yeterli olmayabilir. Ödeme, devir ve terkin adımları birbirini tamamlayacak şekilde hazırlanmalıdır.
Alıcının yaptığı ödeme borcu azaltmış olsa bile resmî terkin işleminin tamamlandığı ayrıca görülmelidir. Borcun kapanması ile sicilin temizlenmesi farklı aşamalardır. Banka dekontu, terkin talebi ve güncel tapu kaydı aynı dosyada saklanmalıdır. Satıcının “banka sisteminde kapandı” demesi üzerine kontrolün bırakılması, sonraki satışta tekrar sorun çıkmasına yol açabilir.
Ödeme yapıldıktan sonra kayıt öğrenilirse
Önce alıcının sözleşme sırasında neyi bildiği, satıcının hangi bilgileri verdiği ve hangi devir taahhüdünü üstlendiği incelenir. Gizlenen bir kayıt, sözleşmeye aykırılık veya başka hukuki sebepler bakımından önem taşıyabilir. Fakat kayıt nedeniyle kullanılabilecek haklar, otomatik bir iptal formülüyle belirlenmez. Kaldırma imkânı, sözleşmenin amacı ve tarafların davranışları birlikte değerlendirilir.
Henüz tapu alınmadıysa tapunun devredilmemesine ilişkin talepler gündeme gelebilir. Yalnızca kapora ödendiyse kapora iadesinin koşulları ayrıca incelenir. Tüm bedel ödendiği hâlde satıcı kaydı kaldıramıyorsa ifa, sözleşmeden ayrılma ve zarar talepleri alternatifli olarak değerlendirilebilir. Bu taleplerin birbiriyle uyumlu kurulması önemlidir.
Satış vaadi şerhi alıcıyı her riskten korur mu?
Satış vaadinin tapuya şerhi önemli koruma sağlayabilir; ancak bütün ipotek ve hacizleri otomatik olarak ortadan kaldırmaz. Şerhin ve diğer kayıtların tarihleri, dayanak haklar ve somut olayın özellikleri incelenmelidir. Şerhin süresi ve etkisi de ayrı değerlendirilir. İnternetteki genel bir açıklamaya dayanılarak bütün sonraki kayıtların geçersiz sayıldığı varsayılmamalıdır.
Malik olduktan sonra gelen haciz bildirimi
Tapuyu devraldıktan sonra bir takip bildirimi gelirse, bunun kendi borcunuzdan mı yoksa önceki kayıttan mı kaynaklandığı araştırılmalıdır. Bildirimdeki taşınmaz bilgileri ve dosya numarası kontrol edilir. İtiraz, şikâyet, dava veya başka bir başvuru yolu arasında seçim, işlemin türüne bağlıdır. Tebligatın alınması ve öğrenme tarihi bakımından süreler önem taşıyabileceğinden belge bekletilmemelidir.
Takipte satış aşamasına gelinmişse yalnızca satıcıyla telefon görüşmesi yapmak yeterli olmayabilir. Hukuki koruma taleplerinin koşulları ve hangi mercie başvurulacağı belirlenir. Başvuru yapılmasının her durumda takibi kendiliğinden durduracağı düşünülmemelidir. Avukatın dosyayı inceleyebilmesi için gelen tüm tebligatlar, zarfları ve önceki ödeme belgeleriyle birlikte paylaşılmalıdır.
Yurt dışından terkin ve uyuşmazlık takibi
Türkiye’de bulunmayan malik, uygun vekâletname aracılığıyla tapu kayıtlarının incelenmesini ve gerekli başvuruları sağlayabilir. İpotek kurma, kaldırma, taşınmaz satma ve bedel tahsil etme yetkileri birbirinden farklıdır. Yalnızca kayıt incelemesi için gereksiz geniş satış yetkisi verilmesine ihtiyaç yoktur. Vekâletnamenin ülkeye göre tasdik, apostil ve tercüme koşulları işlem öncesinde belirlenmelidir.
İleride satış yapılacaksa takyidatların temizlenmesi, Türkiye’ye gelmeden gayrimenkul satışı hazırlığının bir parçasıdır. Avukat; kayıtları ve sözleşmeleri karşılaştırabilir, alacaklıyla belge koordinasyonunu yürütebilir ve uygun dava veya takip yolunu değerlendirebilir. Bankanın veya mahkemenin kararını önceden garanti edemez.
Ödeme güvenliği için uygulanabilir adımlar
Satıcıya gönderilen bedelle alacaklıya yapılacak kapama ödemesi ayrı kalemler hâlinde gösterilmelidir. Birden fazla alacaklı varsa her kaydın kaldırılma koşulu belirlenmelidir. Eksik kapama tutarı, yanlış hesap veya geçerliliği dolmuş yazı işlemi aksatabilir. Tescil günü değişirse kayıt ve hesapların yeniden doğrulanması gerekebilir. Bu kontroller, imza anında aceleyle yapılacak pazarlığın yerini tutmaz; önceden planlanmalıdır.
İşlem tamamlandıktan sonra yeni kayıt örneği alınması ve kaldırılması kararlaştırılan bütün takyidatların tek tek kontrol edilmesi yararlıdır. İletişim üzerinden inceleme talep edilirken tapu bilgileri, kayıt örneği ve satıcının terkin taahhüdü sunulabilir. Belgeler görülmeden kesin maliyet, süre veya sonuç açıklaması yapılması sağlıklı değildir.
Alacaklıdan gelen belgenin kapsamı
Borç kapama yazısında hangi taşınmazın ve hangi teminatın konu edildiği kontrol edilmelidir. Aynı borç için birden çok taşınmaz üzerinde güvence bulunabilir; tek bir ödeme bütün kayıtların kaldırılacağı anlamına gelmeyebilir. Yazının geçerlilik tarihi, hesap numarası ve ödeme sonrası yapılacak işlem net olmalıdır. Taraflar arasında hazırlanmış protokol, alacaklının gerekli terkin işlemini yapacağına ilişkin yetkili açıklamasının yerine her durumda geçmez. İmzayı atan kişinin temsil yetkisi de belge incelemesine dahildir.
Sıkça Sorulan Sorular
İpotek borcu ödendiğinde tapu otomatik temizlenir mi?
Her zaman değil. Borcun kapanması yanında gerekli terkin işlemi de tamamlanmalıdır. Alacaklı beyanı veya yetkili makam işlemi ve güncel sicil kaydı kontrol edilmelidir.
Hacizli taşınmazı alırsam satıcının bütün borçları bana mı geçer?
Kişisel borç ile taşınmazın takipten etkilenmesi farklıdır. Alıcının bütün borçları üstlendiği söylenemez; buna rağmen taşınmaz üzerindeki kayıt ciddi risk yaratabilir. Devir koşulları incelenmelidir.
Satıcı ipoteği gizlediyse satış her durumda iptal olur mu?
Otomatik bir sonuç yoktur. Bilgilendirme, sözleşmedeki taahhüt, kaydın etkisi ve kullanılacak hukuki sebep değerlendirilir. İfa, iade veya zarar talepleri farklı koşullara bağlı olabilir.
Eski tapu fotoğrafı güvenilir kontrol sağlar mı?
Eski belge, düzenlendiği tarihten sonra oluşan kayıtları göstermeyebilir. Güncel ve yetkili kaynaktan edinilmiş kayıtla karşılaştırma yapılmalıdır. Taşınmaz kimliği de ayrıca doğrulanmalıdır.
Yabancı malik haciz işlemine karşı başvurabilir mi?
Yabancı olmak hukuki başvuru hakkını ortadan kaldırmaz. Hangi yolun kullanılacağı, kişinin sıfatına ve işlemin niteliğine bağlıdır. Tebligat ve başvuru süreleri dosya üzerinden incelenmelidir.